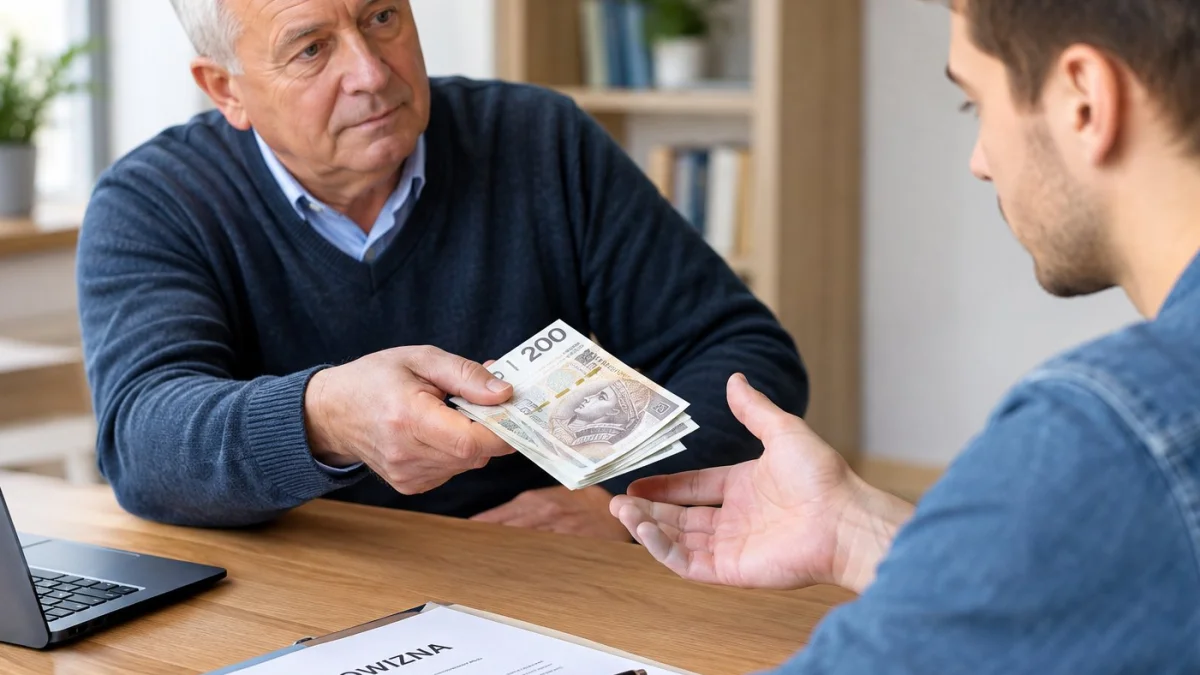
- Ile pieniędzy rodzice mogą przekazać dziecku bez podatku?
- Darowizna od rodziców w 2026 roku. Kogo obejmuje pełne zwolnienie?
- Gotówka od rodziców czy przelew bankowy? Fiskus wskazuje różnicę
- Jak prawidłowo przekazać darowiznę pieniężną?
- Kiedy trzeba zgłosić darowiznę do urzędu skarbowego?
- Podatek od darowizny. Jakie stawki obowiązują w 2026 roku?
- Czy przepisy dotyczące darowizn gotówkowych mogą się zmienić?
Darowizny od najbliższych krewnych korzystają w Polsce ze szczególnych preferencji podatkowych. Dzięki nim rodzice mogą pomagać dzieciom w zakupie nieruchomości, finansowaniu edukacji czy rozpoczęciu działalności gospodarczej bez dodatkowych obciążeń. Nie oznacza to jednak, że każda forma przekazania pieniędzy daje takie same możliwości skorzystania ze zwolnienia.
Przepisy obowiązujące w 2026 roku wymagają od podatników zachowania odpowiednich procedur. W przypadku większych darowizn pieniężnych znaczenie ma zarówno termin zgłoszenia nabycia majątku, jak i sposób udokumentowania przekazania środków. Niedopełnienie jednego z tych wymagań może doprowadzić do konieczności zapłaty podatku.
Ile pieniędzy rodzice mogą przekazać dziecku bez podatku?
W przypadku darowizn od rodziców trzeba odróżnić kwotę wolną od podatku od szczególnego zwolnienia przysługującego najbliższej rodzinie. Kwota wolna w I grupie podatkowej wynosi 36 120 zł. Nie jest to jednak górna granica darowizny, którą można otrzymać bez podatku.
Dziecko może otrzymać od rodzica 50 tys., 100 tys., a nawet 500 tys. zł bez podatku. Warunkiem jest skorzystanie ze zwolnienia określonego w art. 4a ustawy o podatku od spadków i darowizn. W przypadku większych kwot wymaga to odpowiedniego udokumentowania darowizny oraz co do zasady jej zgłoszenia w urzędzie skarbowym.
Należy również pamiętać, że kwotę wolną ustala się oddzielnie dla każdego darczyńcy. Darowizny od matki i ojca są zatem rozpatrywane osobno, jeśli każde z rodziców rzeczywiście przekazuje środki jako odrębny darczyńca. Przy ustalaniu wartości nabycia trzeba uwzględnić wcześniejsze darowizny od tej samej osoby zgodnie z ustawowymi zasadami.
Darowizna od rodziców w 2026 roku. Kogo obejmuje pełne zwolnienie?
Zwolnienie przewidziane dla tzw. zerowej grupy podatkowej obejmuje wybranych członków najbliższej rodziny. Nie wszyscy krewni zaliczani do I grupy podatkowej mogą z niego korzystać.
Do grupy zerowej należą:
- Małżonek – mąż lub żona osoby przekazującej darowiznę.
- Zstępni – dzieci, wnuki i prawnuki.
- Wstępni – rodzice, dziadkowie i pradziadkowie.
- Rodzeństwo – brat lub siostra darczyńcy.
- Pasierb – dziecko małżonka darczyńcy.
- Ojczym i macocha – osoby wskazane w przepisach dotyczących zwolnienia.
Teściowie, zięć i synowa należą do I grupy podatkowej, ale nie są objęci szczególnym zwolnieniem dla grupy zerowej. W ich przypadku zastosowanie mają inne zasady opodatkowania.
Gotówka od rodziców czy przelew bankowy? Fiskus wskazuje różnicę
Wiele osób zakłada, że wystarczy otrzymać pieniądze od rodzica, a następnie wpłacić je na własny rachunek bankowy. Takie rozwiązanie może jednak pozbawić obdarowanego prawa do pełnego zwolnienia podatkowego. Przekonuje o tym interpretacja Dyrektora Krajowej Informacji Skarbowej z 4 września 2025 roku.
Sprawa dotyczyła syna, który otrzymał od ojca pieniądze w gotówce po ich wymianie z euro na złote. Syn wpłacił następnie całą otrzymaną kwotę na własny rachunek bankowy. Był przekonany, że w ten sposób prawidłowo dokumentuje otrzymanie darowizny.
Organ podatkowy uznał jednak, że taki sposób postępowania nie spełnia wymogów ustawowych. Z dokumentu potwierdzającego wpłatę wynikało bowiem, że środki zostały zdeponowane przez obdarowanego, a nie przekazane na jego rachunek przez darczyńcę. W rezultacie KIS odmówił możliwości skorzystania ze szczególnego zwolnienia podatkowego.
Jak prawidłowo przekazać darowiznę pieniężną?
Przy przekazywaniu większej kwoty najbezpieczniej zadbać o to, aby pieniądze trafiły bezpośrednio od darczyńcy na rachunek obdarowanego. Dzięki temu powstaje dokumentacja potwierdzająca przepływ środków. Można również skorzystać z przekazu pocztowego, który został wyraźnie przewidziany w przepisach.
Podczas organizowania darowizny warto zastosować następujące zasady:
- Przekazanie środków – najlepiej wykonać przelew bezpośrednio z rachunku rodzica na rachunek dziecka.
- Tytuł przelewu – warto wpisać „Darowizna dla córki” albo „Darowizna dla syna”, wskazując strony transakcji.
- Potwierdzenie bankowe – należy zachować dowód przelewu dokumentujący przekazanie pieniędzy.
- Umowa darowizny – warto sporządzić dokument określający strony, kwotę i datę przekazania środków.
- Zgłoszenie SD-Z2 – po przekroczeniu limitu zwalniającego z obowiązku zgłoszenia należy co do zasady złożyć formularz w ciągu sześciu miesięcy.
- Wcześniejsze darowizny – trzeba sprawdzić wartość majątku otrzymanego od tej samej osoby w okresie uwzględnianym przez ustawę.
Warto podkreślić, że sama umowa darowizny nie zastępuje wymaganego dowodu przekazania pieniędzy. Nawet prawidłowo podpisany dokument nie daje gwarancji zwolnienia podatkowego, jeżeli pozostałe warunki nie zostały spełnione.
Kiedy trzeba zgłosić darowiznę do urzędu skarbowego?
Podstawowym dokumentem służącym do zgłoszenia darowizny objętej zwolnieniem dla najbliższej rodziny jest formularz SD-Z2. Można go złożyć elektronicznie albo w formie papierowej. Co do zasady należy to zrobić w ciągu sześciu miesięcy od powstania obowiązku podatkowego.
Nie każda darowizna wymaga jednak zgłoszenia. Jeżeli łączna wartość majątku otrzymanego od tej samej osoby, obliczona zgodnie z ustawowymi zasadami, nie przekracza 36 120 zł, składanie SD-Z2 nie jest konieczne. Obowiązek zgłoszenia nie występuje również w niektórych przypadkach związanych z odpowiednią formą notarialną czynności.
Od 7 stycznia 2026 roku obowiązują także przepisy umożliwiające w określonych sytuacjach przywrócenie terminu na zgłoszenie. Wymaga to wykazania, że jego niedotrzymanie nastąpiło bez winy podatnika. Wniosek trzeba złożyć w ciągu siedmiu dni od ustania przyczyny uchybienia, razem z odpowiednim zgłoszeniem.
Podatek od darowizny. Jakie stawki obowiązują w 2026 roku?
Jeżeli darowizna nie spełnia warunków szczególnego zwolnienia, należy ocenić możliwość jej opodatkowania na zwykłych zasadach. Dla osób należących do I grupy podatkowej obowiązują trzy progi podatkowe. Podatek naliczany jest od podstawy opodatkowania stanowiącej nadwyżkę ponad kwotę wolną.
Stawki dla I grupy podatkowej wynoszą:
- Do 11 833 zł nadwyżki – podatek wynosi 3 proc.
- Powyżej 11 833 zł do 23 665 zł – podatek wynosi 355 zł oraz 5 proc. od nadwyżki ponad 11 833 zł.
- Powyżej 23 665 zł – podatek wynosi 946,60 zł oraz 7 proc. od nadwyżki ponad 23 665 zł.
W praktyce oznacza to, że przy większych kwotach niewłaściwe udokumentowanie darowizny może być kosztowne. Nie należy jednak utożsamiać utraty pełnego zwolnienia z obowiązkiem zapłaty podatku od całej otrzymanej kwoty. Ostateczna wysokość zobowiązania zależy od podstawy opodatkowania oraz innych okoliczności danej sprawy.
Czy przepisy dotyczące darowizn gotówkowych mogą się zmienić?
Kwestia odmawiania zwolnienia osobom, które otrzymały darowiznę w gotówce, stała się przedmiotem sporu prawnego. W lutym 2026 roku Naczelny Sąd Administracyjny skierował pytanie prawne do Trybunału Konstytucyjnego. Dotyczy ono zgodności przepisów z konstytucyjnymi zasadami ochrony rodziny, równości i praw majątkowych.
Wątpliwości dotyczą sytuacji, w których podatnik rzeczywiście otrzymał pieniądze od najbliższych, ale nie spełnił formalnego wymogu dokumentacyjnego. Rozstrzygnięcie tego sporu może mieć znaczenie dla przyszłego stosowania przepisów. Do czasu ewentualnej zmiany prawa samo postępowanie przed Trybunałem nie zwalnia jednak podatników z istniejących obowiązków.
Dlatego osoby planujące przekazanie większych oszczędności dzieciom powinny przede wszystkim zadbać o dokumentację. Prawidłowo zorganizowana darowizna może być całkowicie wolna od podatku, nawet jeśli jej wartość sięga kilkuset tysięcy złotych.
Komentarze (0)