Co oznacza przyznawalność?
Przykładowo (dane fikcyjne): jeśli w danym okresie kredytodawca rozpatrzył 1000 wniosków i 400 z nich zakończyło się pozytywną decyzją, przyznawalność w tej grupie wyniosła 40%. Wynik zależy od tego, kto składał wnioski, na jakie kwoty i w jakim czasie. Ten sam kredytodawca może więc mieć różną przyznawalność w różnych okresach.
Określenie pożyczki online z wysoką przyznawalnością opisuje statystykę dotyczącą całej grupy wniosków. Nie gwarantuje akceptacji konkretnego wniosku. Każdy kredytodawca przed zawarciem umowy ocenia zdolność kredytową konsumenta¹, a instytucja pożyczkowa może udzielić pożyczki wyłącznie po pozytywnej ocenie².
Jak czytać informacje o przyznawalności?
Wartość procentowa podana bez kontekstu nie pozwala jej ocenić ani porównać. Znaczenie mają m.in.:
- okres, którego dotyczą dane,
- grupa wniosków, np. tylko pierwsze wnioski albo wszystkie,
- definicja pozytywnej decyzji, np. wstępna akceptacja albo zawarcie umowy.
Od czego zależy decyzja?
O wyniku konkretnego wniosku decyduje ocena zdolności kredytowej. Kredytodawca bierze pod uwagę m.in.:
- wysokość i źródło dochodu,
- stałe wydatki i bieżące zobowiązania,
- historię kredytową i dane z baz³,
- kwotę i okres spłaty wnioskowanego finansowania,
- zgodność danych podanych we wniosku z wynikami weryfikacji.
Jeśli odmowa wynika z informacji zawartych w bazie danych, kredytodawca niezwłocznie informuje o tym konsumenta i wskazuje, z jakiej bazy skorzystał⁴.
Decyzja wstępna a decyzja ostateczna
Część kredytodawców przedstawia najpierw decyzję wstępną, opartą na danych podanych we wniosku. Decyzja ostateczna zapada po weryfikacji tożsamości, sprawdzeniu baz i ocenie zdolności kredytowej. Obie decyzje mogą się różnić, jeśli w trakcie weryfikacji pojawią się nowe informacje.
Złożenie kolejnego wniosku nie zmienia sytuacji finansowej wnioskodawcy. Zapytania kredytowe są przy tym odnotowywane w bazach, takich jak BIK.
Brak zatrudnienia a brak dochodu
Określenie pożyczka bez dochodu bywa odnoszone do osób, które nie mają umowy o pracę lub zaświadczenia o zarobkach. Nie jest to równoznaczne z brakiem jakichkolwiek dochodów. Źródłem dochodu może być np. emerytura, renta, umowa zlecenia lub o dzieło, działalność gospodarcza czy najem.
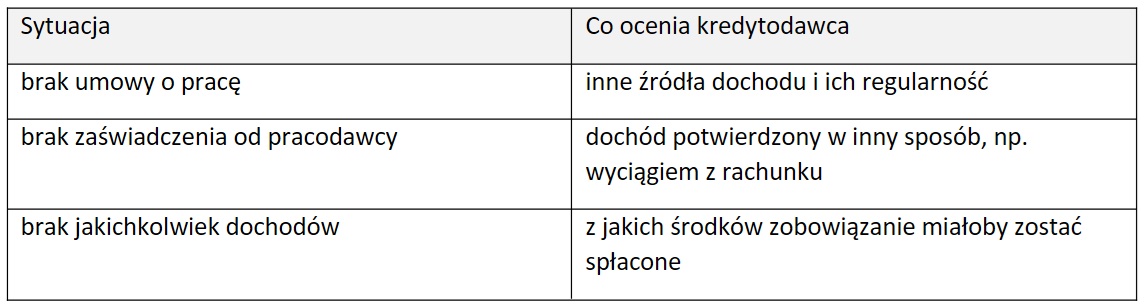
Sytuacja finansowa konsumenta ma znaczenie przy każdym wniosku. Jeśli dane z baz nie wystarczają do oceny, instytucja pożyczkowa odbiera od konsumenta oświadczenie o dochodach i wydatkach. Przy kwocie powyżej dwukrotności minimalnego wynagrodzenia oświadczenie składa się zawsze, razem z dokumentami⁵. Ocena zdolności kredytowej nie jest więc pomijana niezależnie od tego, jak opisano dany produkt.
Stan prawny: wrzesień 2026 r.
Artykuł sponsorowany
Przypisy
¹ Ustawa z 12 maja 2011 r. o kredycie konsumenckim, art. 9.
² Tamże, art. 9a ust. 1.
³ Tamże, art. 9a ust. 2.
⁴ Tamże, art. 10 ust. 1.
⁵ Tamże, art. 9a ust. 3.
Artykuł ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi porady finansowej ani oferty w rozumieniu art. 66 Kodeksu cywilnego.